La caractérisation d’une entreprise repose sur des faits, des critères et des preuves
À quoi sert la caractérisation d’une entreprise ?
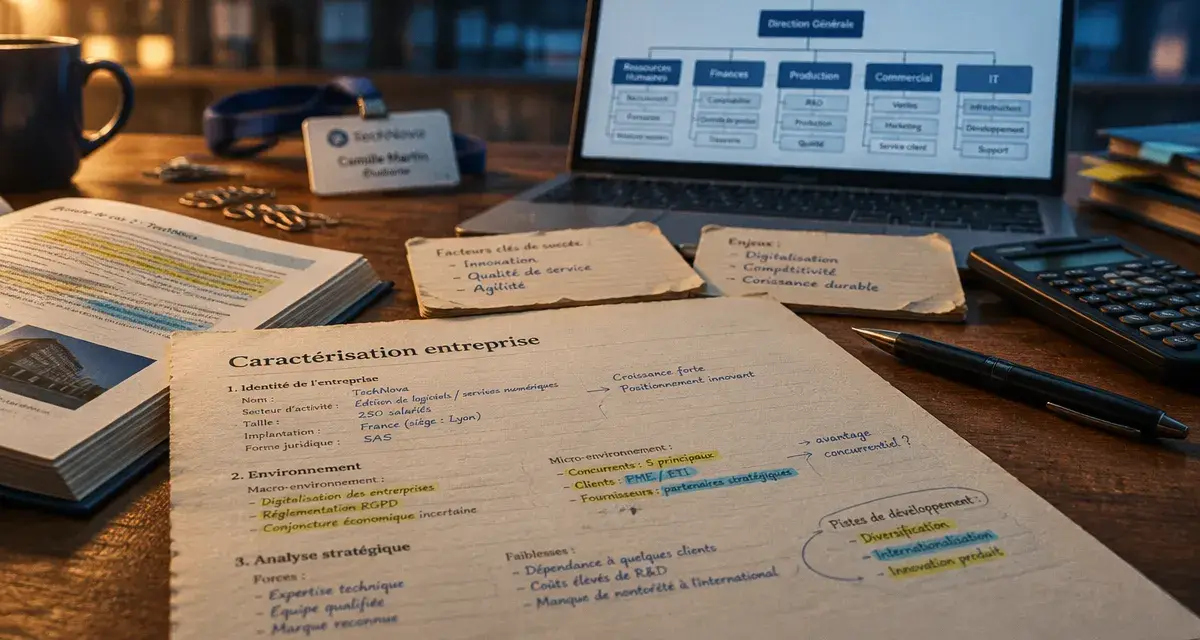
Caractériser une organisation revient à établir sa carte d’identité économique, juridique et managériale. Cette démarche répond à des questions concrètes : quelle est sa finalité, que produit-elle, qui prend les décisions, avec quels moyens et sur quel territoire agit-elle ? Elle permet aussi de comparer des organisations qui exercent des activités proches, mais poursuivent des objectifs différents.
Pour une entreprise privée, l’analyse fait généralement apparaître une finalité lucrative : elle cherche à générer un profit pour assurer sa pérennité, rémunérer ses apporteurs de capitaux ou financer son développement. Cela n’exclut pas des objectifs sociaux, environnementaux ou territoriaux. Une politique de responsabilité sociétale des entreprises peut modifier les priorités et les décisions sans faire disparaître la recherche de rentabilité.
La caractérisation intervient souvent avant une analyse stratégique. Elle fournit le cadre nécessaire pour étudier les forces et les faiblesses d’une structure, ses ressources, ses parties prenantes et son mode de gouvernance. Elle évite aussi les conclusions trop rapides : une entreprise nationale n’est pas forcément grande, et une activité marchande ne signifie pas automatiquement que l’organisation distribue ses bénéfices.
Les critères à examiner pour décrire une organisation
Finalité, activité et bénéficiaires
Commencez par observer la raison d’être de l’organisation. Une entreprise produit et vend des biens ou des services marchands à des clients. Son activité peut être industrielle, commerciale, artisanale ou liée aux services. Plusieurs indices permettent de l’identifier : le chiffre d’affaires, les prix pratiqués, les clients, les actionnaires, la notion de bénéfice ou encore la forme de société.
Précisez ensuite à qui profite l’action de l’organisation. Une entreprise répond principalement à une demande de marché. Une organisation publique vise l’intérêt général et rend un service aux usagers. Une association cherche à satisfaire les intérêts de ses adhérents ou à défendre une cause collective. Cette distinction doit rester nuancée : une association peut vendre des prestations, mais elle ne poursuit pas, par principe, la distribution des bénéfices à ses membres.
Taille, périmètre et statut juridique
La taille se repère notamment grâce au nombre de salariés et au chiffre d’affaires. Ces deux données doivent être étudiées ensemble. Les effectifs indiquent l’ampleur humaine de la structure, tandis que le chiffre d’affaires renseigne sur son volume d’activité. Le résultat, ou bénéfice, est différent : il correspond à ce qui reste après la prise en compte des produits et des charges. Il ne remplace donc pas le chiffre d’affaires.
Ajoutez le champ d’action géographique : local, régional, national ou international. Relevez enfin le statut juridique lorsqu’il est connu, par exemple une entreprise individuelle, une SARL ou une SA. Ce statut encadre les règles de responsabilité, de direction et de détention du capital. Il ne désigne ni la taille de l’organisation ni son secteur d’activité.
Ressources et pouvoir : ce que les chiffres seuls ne montrent pas
Une caractérisation pertinente ne s’arrête pas aux données administratives. Il faut identifier les ressources mobilisées pour produire et vendre :
- Ressources humaines : salariés, dirigeants, compétences, bénévoles ou partenaires.
- Ressources financières : capital, emprunts, recettes, subventions et capacité d’investissement.
- Ressources matérielles : locaux, machines, véhicules, stocks et équipements.
- Ressources immatérielles : marque, brevet, logiciel, réputation, savoir-faire et base de données.
La répartition du pouvoir apporte une autre information essentielle. Dans une structure centralisée, les décisions importantes remontent principalement à la direction. Dans une organisation décentralisée, des responsables de magasin, de site ou de filiale disposent de marges de décision par délégation. Décrire cette gouvernance permet de comprendre comment les choix circulent et qui porte la responsabilité des résultats.
Les ressources doivent aussi être examinées ensemble. Des équipements performants ne suffisent pas sans les compétences nécessaires pour les utiliser. Une marque forte perd de sa portée sans qualité de service. Un financement abondant ne crée pas d’avantage durable sans processus fiable. Cette lecture des interdépendances entre les ressources rend l’analyse plus précise qu’une simple liste d’actifs.
Entreprise, organisation publique ou association : ne pas les confondre
| Type d’organisation | Finalité dominante | Destinataires principaux | Repères utiles |
|---|---|---|---|
| Entreprise privée | Lucrative, avec d’éventuelles finalités sociales ou sociétales | Clients, investisseurs, salariés et autres parties prenantes | Vente de biens ou services marchands, chiffre d’affaires, capital, bénéfice |
| Organisation publique | Intérêt général et service public | Usagers et citoyens | Financement public, mission définie par une autorité publique, règles administratives |
| Association | Non lucrative, défense d’une cause ou intérêt collectif | Adhérents, bénéficiaires et public visé | Projet associatif, cotisations, dons, bénévolat et éventuelles recettes d’activité |
Ce tableau fournit des repères, pas des étiquettes automatiques. Une entreprise peut appartenir au secteur public ou compter l’État parmi ses actionnaires. Une association peut employer des salariés et générer des recettes commerciales. Il faut donc partir des informations du cas étudié et expliquer la qualification retenue.
Construire un tableau de caractérisation réutilisable
La méthode la plus fiable consiste à parcourir les documents en cherchant d’abord les preuves : présentation de l’activité, mentions légales, chiffres-clés, organigramme, communiqués ou rapport d’activité. Notez les informations avant de les interpréter. Une réponse solide associe systématiquement une caractéristique, un indice précis et une conclusion formulée avec prudence.
| Critère | Question à poser | Informations à rechercher | Exemple de formulation justifiée |
|---|---|---|---|
| Type | De quelle organisation s’agit-il ? | Statut, activité et bénéficiaires | « Il s’agit d’une entreprise car elle vend des services à des clients. » |
| Finalité | Quel objectif poursuit-elle ? | Profit, mission sociale ou intérêt général | « Sa finalité est lucrative, tout en intégrant des engagements environnementaux. » |
| Taille | Quelle est son ampleur ? | Effectif et chiffre d’affaires | « Les effectifs et le volume d’activité permettent d’apprécier sa taille. » |
| Ressources | Quels moyens utilise-t-elle ? | Personnel, capitaux, équipements et marque | « Son savoir-faire et ses équipes constituent des ressources clés. » |
| Pouvoir et territoire | Qui décide et où agit-elle ? | Direction, délégations et implantations | « Le pouvoir est centralisé au siège, avec une activité nationale. » |
Réussir une étude de cas sans affirmer à l’aveugle
La principale erreur consiste à écrire « l’entreprise est grande », « elle est internationale » ou « elle est responsable » sans preuve. Remplacez ces affirmations par un raisonnement en trois temps : relevez le fait, citez l’indice disponible, puis tirez une conclusion limitée à ce que l’information permet réellement d’établir.
- Identifiez d’abord la nature de l’organisation et son activité.
- Relevez les données sur la finalité, les bénéficiaires, la taille et le statut.
- Classez les ressources et observez la répartition du pouvoir.
- Déterminez le champ d’action géographique à partir des implantations, des clients ou des marchés mentionnés.
- Présentez le résultat dans un tableau, puis rédigez une courte analyse argumentée.
Si les informations manquent, ne les inventez pas. Indiquez qu’un élément n’est pas précisé et fondez votre analyse sur les indices réellement disponibles. Cette rigueur permet de passer d’une fiche descriptive à une véritable caractérisation d’entreprise, fondée sur des faits et des justifications.

- La caractérisation d’une entreprise repose sur des faits, des critères et des preuves - 18 octobre 2026
- Choisir une école de stratégie digitale à Paris : alternance, RNCP et niveau d’études - 17 octobre 2026
- Agence de communication financière à Paris : clarifier la stratégie et sécuriser les opérations - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Innovation radicale : comment identifier les ruptures qui transformeront votre marché
 Consultant SAP salaire : CDI, freelance et modules qui font vraiment bouger la rémunération
 Logiciels GED : cloud, OCR, workflows et critères pour choisir la bonne solution
 Retrouver un document d’entreprise sans perdre une matinée : règles, outils et bons réflexes