La marge par projet, priorité d’un cabinet d’audit pour agence de communication à Paris
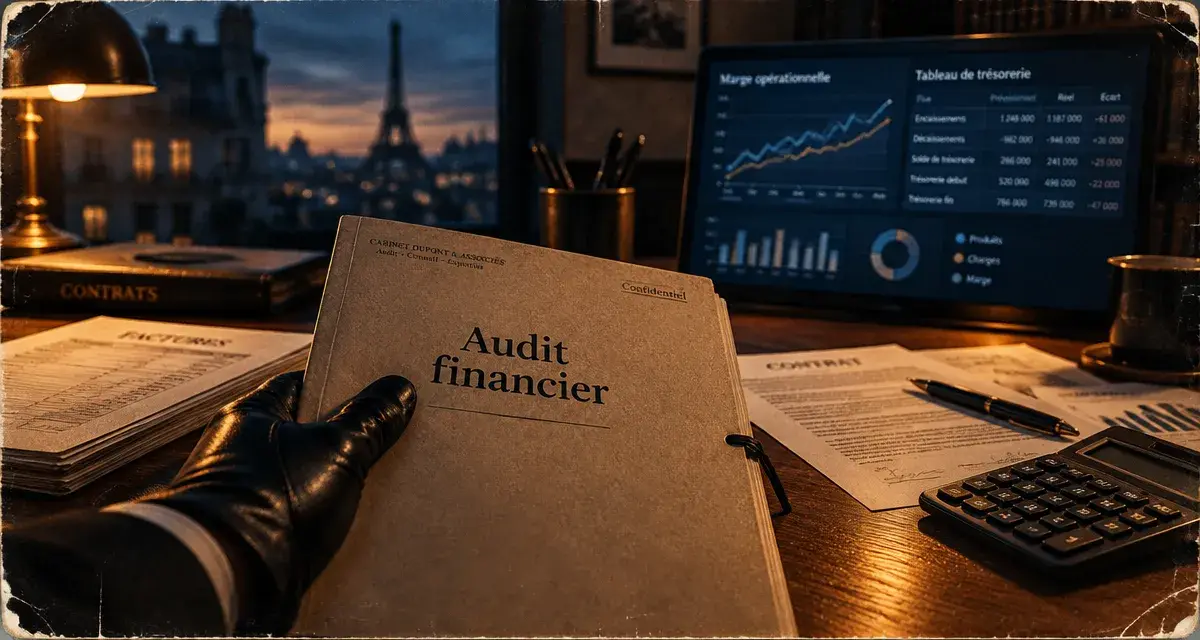
Pour une agence de communication, un chiffre d’affaires en hausse ne garantit ni une trésorerie saine ni une rentabilité durable. Entre les acomptes clients, les achats médias, les freelances, la production et les délais de validation, la visibilité financière se construit projet par projet. Un cabinet d’audit pour agence de communication à Paris doit donc aller au-delà de la tenue comptable. Son rôle est d’aider le dirigeant à comprendre ses marges, à sécuriser ses contrats et à anticiper ses besoins de financement.
Pourquoi l’audit d’une agence ne se limite pas aux comptes annuels
Une agence vend souvent des prestations très différentes : stratégie, création, campagnes digitales, relations presse, événementiel, SEO, production de contenus ou achat d’espaces publicitaires. Chaque mission possède son propre rythme de facturation, ses coûts externes et ses risques. Une lecture globale du compte de résultat reste utile, mais elle ne permet pas toujours d’identifier le client, la prestation ou l’organisation qui dégrade la rentabilité.
Des flux irréguliers qui fragilisent la trésorerie
Le décalage entre un acompte insuffisant, des dépenses de production immédiates et un solde encaissé tardivement peut créer une tension de trésorerie, même lorsque le carnet de commandes est solide. Les périodes creuses, les reports de campagne et les retards de règlement augmentent encore le besoin en fonds de roulement. L’audit financier examine les encaissements, les échéances fournisseurs, les charges récurrentes et la capacité de l’agence à absorber un ralentissement d’activité.
Le coût réel dépasse parfois le devis initial
La sous-traitance, les achats médias, la location de matériel, les droits d’utilisation, les commissions et le temps non facturé des équipes doivent être rapprochés de chaque dossier. Une mission apparemment rentable peut devenir déficitaire si les allers-retours créatifs, la gestion de projet ou les modifications hors périmètre ne sont pas suivis. La comptabilité analytique rapproche le chiffre d’affaires des coûts de revient par client, campagne ou pôle d’activité.
Les missions à distinguer avant de choisir un cabinet
Le mot « audit » recouvre des interventions très différentes. Définir le besoin évite de commander un contrôle trop large ou, à l’inverse, de confier une simple revue comptable alors que l’agence cherche des réponses sur sa croissance, sa trésorerie ou son organisation.
| Type d’intervention | Objectif principal | Exemples de livrables utiles |
|---|---|---|
| Audit légal ou commissariat aux comptes | Contrôler les comptes dans le cadre des obligations applicables | Rapports prévus par la mission |
| Audit contractuel | Répondre à une question définie avec le dirigeant ou les associés | Constats, points de vigilance, recommandations |
| Audit financier | Évaluer la rentabilité, la trésorerie, le BFR et la qualité du reporting | Analyse des marges, prévisionnel de trésorerie, plan d’action |
| Audit fiscal et social | Vérifier les déclarations, la paie et les risques de conformité | Revue des risques et priorités de régularisation |
| Diagnostic de performance | Améliorer le pilotage et l’organisation | Indicateurs, procédures et feuille de route |
Une mission structurée autour de décisions concrètes
Un audit pertinent commence par la collecte des comptes, factures, contrats, données de paie, échéanciers clients et fournisseurs, ainsi que des éléments de suivi des projets. Le cabinet analyse ensuite les écarts, échange avec les personnes qui produisent, vendent et facturent, puis restitue des priorités directement exploitables.
Le dirigeant doit pouvoir répondre à des questions simples : quels clients financent réellement l’agence ? Quelles prestations consomment trop de temps ? Quel niveau de trésorerie faut-il préserver ? Cette approche donne à l’audit une portée opérationnelle, au-delà du seul contrôle des documents comptables.
Suivre la marge par projet sans transformer l’équipe en contrôleurs de gestion
Le bon indicateur n’est pas seulement la marge globale de l’agence, mais la marge réellement dégagée après les coûts directement imputables et le temps mobilisé. Il est utile de suivre au minimum le montant vendu, les achats externes engagés, les jours ou heures consommés, les avenants, les factures émises et les encaissements reçus.
La boucle devis, production, facturation révèle les pertes invisibles
Une agence gagne en précision lorsqu’elle referme la boucle entre le devis signé, le budget consommé pendant la production et la facture finale. Ce rapprochement fait apparaître les dérives discrètes : briefs incomplets, validations tardives, retouches non vendues, achats passés sans refacturation ou temps senior absorbé par la coordination.
L’objectif n’est pas de surveiller chaque minute, mais d’installer des jalons simples : validation du périmètre, alerte à mi-budget, arbitrage avant tout dépassement et bilan de mission. Au fil des dossiers, l’agence apprend à mieux chiffrer ses offres et à négocier des acomptes cohérents avec ses décaissements.
Des tableaux de bord courts, mais partagés
Un reporting mensuel peut rassembler la trésorerie disponible, les encaissements attendus, le chiffre d’affaires facturé, la marge par projet, l’encours client et la concentration du chiffre d’affaires. Des outils de facturation, de pré-comptabilité, de paie et d’analyse peuvent consolider ces données, à condition que les règles de saisie soient communes.
Le rôle du cabinet consiste aussi à rendre les chiffres lisibles pour les dirigeants. Quelques indicateurs suivis régulièrement sont plus utiles qu’un tableau de bord rempli de données rarement exploitées. Cette discipline facilite les décisions sur les recrutements, la sous-traitance, les investissements et les conditions commerciales.
Contrats, droits d’auteur et statuts : les sujets à sécuriser
Les risques d’une agence ne sont pas uniquement comptables. Une mission peut être rentable sur le papier et rester juridiquement fragile si le contrat encadre mal le périmètre, les délais, la responsabilité ou les conditions de paiement.
Formaliser les relations avec clients et prestataires
Les contrats au forfait, en régie, de sous-traitance ou liés à une prestation événementielle doivent préciser ce qui est inclus, les modalités de validation, les frais refacturables et la gestion des modifications. Pour les freelances, l’agence doit pouvoir justifier la nature de la prestation, les conditions de collaboration et les livrables attendus.
La cession de droits d’auteur mérite une attention particulière. Les droits concernés, les supports, la durée, le territoire et les modes d’exploitation doivent rester cohérents avec ce que l’agence vend à son client. Une formulation imprécise peut créer un écart entre la prestation facturée et les droits réellement transférés.
Choisir une structure et une rémunération adaptées
Micro-entreprise, SASU, EURL, SAS ou SARL ne répondent pas aux mêmes besoins de développement, d’association, de protection sociale et de financement. Le plafond de 77 700 € HT mentionné pour les prestations de services en micro-entreprise rappelle qu’un statut simple peut devenir inadapté lorsque l’activité grandit.
Le choix du statut conditionne aussi le régime du dirigeant, assimilé salarié ou travailleur non salarié, ainsi que l’arbitrage entre rémunération et dividendes. Cette réflexion doit être menée au regard du projet réel, de la croissance envisagée et de la situation des associés, plutôt que sur un seul critère fiscal.
Quels critères retenir pour un cabinet à Paris ?
La proximité facilite les rendez-vous stratégiques, mais elle ne suffit pas. À Paris, un cabinet spécialisé doit comprendre les modèles économiques des agences, qu’il s’agisse d’un studio créatif, d’une agence digitale, d’une structure de relations publiques ou d’une agence événementielle. Il doit aussi pouvoir travailler avec des échanges sécurisés et des outils collaboratifs, sans réduire la qualité du conseil humain.
- Une expérience sectorielle démontrable sur les marges par projet, les achats médias, la sous-traitance et les cessions de droits.
- Un périmètre clair distinguant expertise comptable, audit, conseil fiscal, paie et accompagnement juridique.
- Des livrables définis : rapport, tableau de bord, prévisionnel de trésorerie, recommandations et calendrier de suivi.
- Des interlocuteurs identifiés capables d’échanger avec le dirigeant comme avec le responsable administratif ou financier.
- Une approche adaptée au moment de l’entreprise : création, recrutement, entrée d’associés, recherche de financement, cession ou restructuration.
Avant de solliciter un cabinet, l’agence a intérêt à formuler son objectif prioritaire : réduire les impayés, restaurer la marge, fiabiliser la paie, préparer une levée de fonds ou sécuriser une transmission. Cette clarification permet de comparer les propositions sur leur méthode, leur périmètre et leurs livrables, plutôt que sur la seule promesse d’un accompagnement global.

Articles qui pourraient vous intéresser :
 Compte à terme la banque postale : fonctionnement, taux et conditions
 Retraite avant 64 ans : 5 leviers légaux pour anticiper votre fin de carrière
 Solidaires Finances : 1ère force syndicale face aux réformes et 4 piliers pour protéger vos droits
 Contrainte budgétaire : pourquoi vos choix de consommation sont limités