Les management fees sont déductibles si la prestation est réelle, utile et justifiée
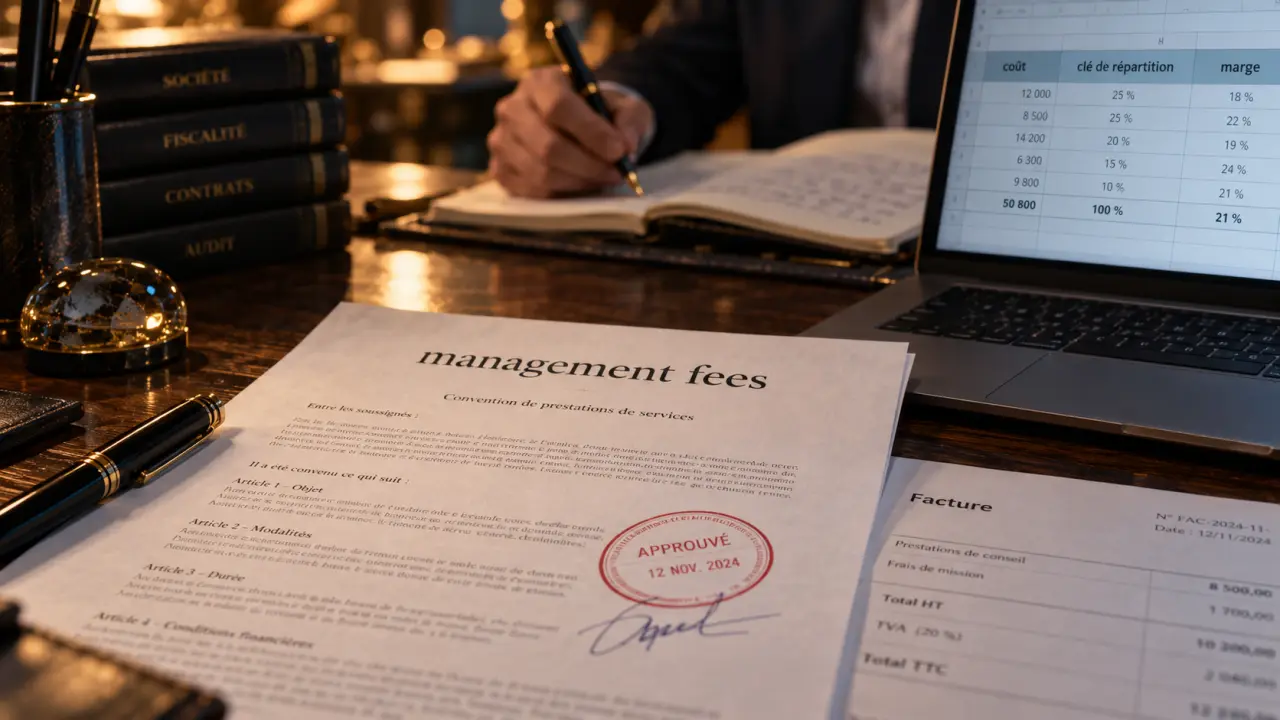
Les management fees, ou frais de gestion, désignent les prestations qu’une holding ou une société mère facture à ses filiales. Ce mécanisme permet de mutualiser une direction financière, des ressources humaines, un support informatique ou une expertise juridique. Il est sécurisé seulement si les services sont réels, utiles à chaque filiale et facturés à un prix cohérent.
Management fees : un service intragroupe, pas un simple transfert de trésorerie
Une convention de management fees organise une relation commerciale entre des sociétés d’un même groupe. La holding fournit des prestations identifiables, la filiale en retire un bénéfice et paie une facture. Pour la filiale, la dépense constitue en principe une charge. Pour la holding, elle génère un produit imposable.
La traduction française la plus courante est frais de gestion. Dans les faits, ce terme recouvre des prestations de services intragroupe : pilotage administratif, gestion de trésorerie, consolidation, assistance juridique, négociation avec les fournisseurs ou déploiement d’outils partagés.
Le recours aux management fees est cohérent lorsque la holding exerce une activité d’animation effective. Une holding purement patrimoniale ne peut pas facturer abstraitement son rôle d’actionnaire. Comme toute société prestataire, elle doit pouvoir démontrer les moyens mobilisés et la réalité de son intervention.
Les prestations qui peuvent être facturées
Les services facturables sont ceux que la holding réalise effectivement pour les filiales et qui présentent un intérêt propre pour celles-ci. Il peut notamment s’agir de fonctions mutualisées :
- gestion comptable, financière et budgétaire ;
- recrutement, paie, formation et politique de ressources humaines ;
- assistance juridique, secrétariat juridique et gestion des contrats ;
- informatique, cybersécurité, logiciels, achats ou maintenance ;
- marketing, communication, contrôle de gestion et soutien commercial ;
- élaboration de reportings, accompagnement stratégique et coordination opérationnelle.
Une prestation ne doit pas faire double emploi avec le travail d’un salarié déjà affecté à la filiale ou avec une mission confiée à un prestataire externe sans valeur ajoutée complémentaire. Le mandat social appelle une attention particulière : une facture de la holding ne doit pas rémunérer indirectement ce qui relève déjà des fonctions normales du président, du gérant ou du directeur général de la filiale.
Construire un prix défendable : coût, clé de répartition et marge
Le montant des management fees ne se fixe pas selon la trésorerie disponible ou le résultat que le groupe souhaite faire remonter. Il doit découler d’une méthode stable, compréhensible et documentée. La méthode la plus solide relie chaque coût au bénéficiaire réel de la prestation.
Trois méthodes de calcul adaptées aux situations courantes
La méthode du coût réel consiste à refacturer les dépenses directement rattachables à une filiale : temps de travail d’un salarié, abonnement utilisé exclusivement, mission juridique dédiée ou frais de déplacement. Pour les coûts communs, une clé de répartition est nécessaire. Elle peut reposer sur le temps passé, le nombre d’utilisateurs, le chiffre d’affaires, l’effectif, le volume de factures traitées ou le nombre de sites.
La méthode cost plus ajoute une marge au coût de revient. Une marge de 5 % à 15 % est parfois utilisée, à condition qu’elle reste raisonnable au regard de la nature du service et de la valeur apportée. Le forfait annuel ou mensuel peut également convenir, mais il doit être réévalué si le périmètre des missions évolue fortement.
Exemple : un directeur administratif et financier coûte 90 000 euros par an à la holding et consacre 60 % de son temps à une filiale. Le coût refacturable est de 54 000 euros. Avec une marge de 10 %, la facture annuelle atteint 59 400 euros HT, sous réserve que le temps consacré, la mission et la marge soient justifiables.
Utiliser un « tamis » pour répartir les coûts communs
Avant de choisir une clé, examinez chaque dépense à trois niveaux : est-elle exclusivement liée à une filiale, partagée par plusieurs entités ou utile uniquement à la holding ? Seuls les deux premiers cas peuvent conduire à une refacturation, selon une répartition traçable. Cette vérification évite d’inclure dans les frais de gestion des dépenses d’actionnaire, des frais de détention de participations ou des coûts sans bénéfice mesurable pour la filiale.
Chaque poste doit être associé à une preuve précise : feuille de temps pour les équipes, nombre de licences pour un logiciel, nombre de bulletins de paie pour un service RH ou volume de factures pour une fonction comptable. Cette méthode facilite le contrôle du calcul et limite le risque de surfacturation.
La convention doit décrire ce qui sera réellement fait
Une convention écrite n’est pas une formalité à établir après coup. Elle doit être signée avant ou au début de l’exécution, puis appliquée régulièrement. Elle fixe le cadre contractuel et facilite la démonstration de la substance économique des flux.
Les clauses à prévoir dans une convention de management fees
- identité des sociétés concernées et date d’effet ;
- description détaillée des prestations, des équipes et des moyens mis à disposition ;
- méthode de calcul, clé de répartition, marge éventuelle et modalités de révision ;
- périodicité de facturation, conditions de paiement et traitement de la TVA ;
- modalités de reporting, de contrôle des prestations et de conservation des pièces ;
- durée, résiliation et conséquences d’une modification du périmètre.
Une formule générale comme « assistance administrative et stratégique » est rarement suffisante. Il est préférable de rattacher les missions à des livrables : tableau de bord mensuel, budget, rapport de trésorerie, procédure RH, compte rendu de réunion ou note juridique. La convention doit correspondre aux pratiques effectives, et non l’inverse.
Facturer, comptabiliser et traiter la TVA sans incohérence
Chaque facture doit identifier la prestation, la période concernée, le montant HT, la TVA et la référence à la convention. Une facture mensuelle convient lorsque les services sont continus. Une facturation trimestrielle ou annuelle peut être adaptée à un dispositif de pilotage moins fréquent. La périodicité doit rester cohérente avec le travail réalisé.
Dans la filiale, les frais de gestion sont généralement enregistrés en services extérieurs, notamment dans un compte 628 selon le plan comptable retenu. La TVA déductible peut être portée au compte 44566 et la dette fournisseur au compte 401. Chez la holding, la facture génère un produit et de la TVA collectée. Les comptes précis dépendent de l’organisation comptable du groupe et doivent être validés avec l’expert-comptable.
Les management fees constituent généralement des prestations de services soumises à la TVA. Le taux normal de 20 % s’applique habituellement aux opérations françaises concernées, sous réserve des règles propres à la situation des sociétés et à leur localisation. Lorsque des entités sont établies dans plusieurs pays, les règles de territorialité et de prix de transfert exigent une analyse spécifique.
Déductibilité, preuves et comparaisons à ne pas confondre
Pour être déductible à l’impôt sur les sociétés, une charge doit notamment correspondre à une prestation réelle, présenter un intérêt pour la filiale, être correctement justifiée et ne pas être excessive. Le prix doit rester normal. Une facture artificielle ou surévaluée peut entraîner le rejet de la déduction et un redressement fiscal.
Le dossier de preuve doit être constitué au fil de l’eau : convention signée, factures, bons de commande, feuilles de temps, e-mails, comptes rendus, rapports remis et éléments de calcul. Lors d’un contrôle, une convention bien rédigée sans trace d’exécution concrète ne suffit pas. Les documents doivent permettre de relier la facture à un service précis et à un bénéfice identifiable pour la filiale.
| Mécanisme | Contrepartie | Déductible pour la filiale | TVA |
|---|---|---|---|
| Management fees | Prestation réelle et utile | Oui, sous conditions | En principe applicable |
| Dividendes | Distribution du bénéfice | Non | Non |
| Rémunération du dirigeant | Fonctions exercées par le mandataire | Selon les règles applicables | Non sur la rémunération elle-même |
Les dividendes rémunèrent la détention du capital et ne constituent pas une charge déductible pour la filiale. La rémunération du dirigeant rémunère un mandat ou des fonctions exercées personnellement. Les management fees ne doivent pas servir à déguiser l’un ou l’autre mécanisme. En cas de flux importants, de mandat social partagé ou de holding finançant une dette d’acquisition, l’intervention conjointe d’un expert-comptable et d’un juriste constitue une précaution utile avant la première facturation.

Articles qui pourraient vous intéresser :
 Ensap salaire : accéder à votre bulletin de paie en ligne pas à pas
 Hello business : tout comprendre sur l’offre pro d’hello bank!
 Facture électronique : le calendrier 2026-2027 et les 3 étapes pour réussir votre mise en conformité
 Middle office banque : missions, compétences et différence avec front office et back office